2026년 최신 4대보험 요율 개편으로 월급 300만 원 직장인의 공제액은 전년 대비 월 약 9,400원(연간 11만 원 이상) 증가하여 총 약 291,310원이 원천징수됩니다. 국민연금(4.75%)과 건강보험(3.595%), 장기요양보험(건보료의 12.95%), 고용보험(0.9%)이 차감되며, 산재보험은 근로자 부담 없이 사업주가 100% 전액 납부합니다.
매달 급여명세서에서 내 월급에서 얼마나 빠져나가나 계산이 복잡했던 분들을 위해 2026년 실수령액 기준 급여 구간별 실제 공제 금액과 급여를 지키는 핵심 절세 전략을 빠르게 정리해 드립니다.
2026년 4대보험 항목별 인상 요율 및 근로자 부담률
2026년부터 국민연금 개혁 및 건강보험 재정 건전화에 따라 주요 사회보험 요율이 조정되었습니다. 산재보험은 전액 사업주가 부담하므로 근로자 본인 부담분은 0%입니다.
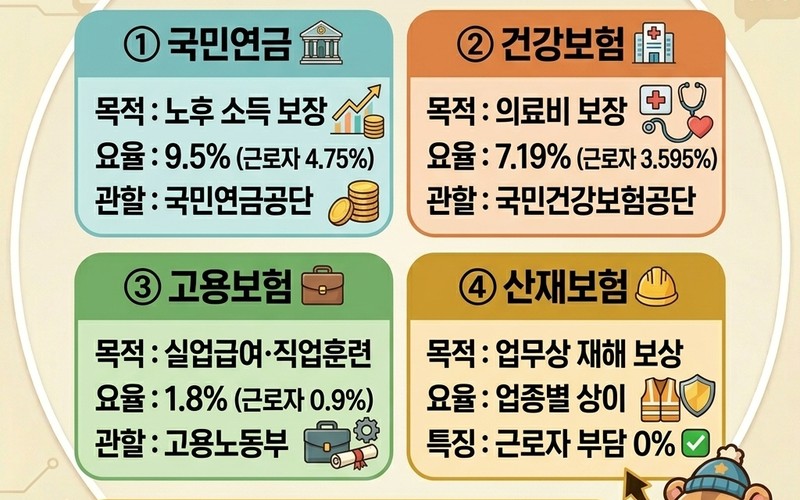
| 보험 종류 | 2025년 근로자 요율 | 2026년 근로자 요율 | 변화폭 | 주요 보장 내용 |
|---|---|---|---|---|
| 국민연금 | 4.5% (전체 9.0%) | 4.75% (전체 9.5%) | ▲ 0.25%p (전체 0.5%p) | 노후 소득 보장, 장애 및 유족 연금 |
| 건강보험 | 3.545% (전체 7.09%) | 3.595% (전체 7.19%) | ▲ 0.05%p (전체 0.1%p) | 질병·부상 진료비 및 의료비 보장 |
| 장기요양보험 | 건보료의 12.27% 분담 | 건보료의 12.95% 분담 | ▲ 0.68%p 인상분 반영 | 노인성 질환 요양·간병 지원 |
| 고용보험(실업급여) | 0.9% (전체 1.8%) | 0.9% (전체 1.8%) | 동결 | 구직급여(실업급여), 재취업 촉진 |
| 산재보험 | 0% | 0% (사업주 100% 부담) | 변동 없음 | 업무상 재해 치료 및 보상 |
국민연금은 법 개정 계획에 따라 2033년까지 매년 0.5%p씩 단계적으로 인상되어 최종 13.0%에 도달할 예정이므로 장기적인 노후 자산 관리 대비가 필요합니다.
월급 구간별 실제 4대보험 공제액 및 실수령액 변화
세전 기본급 및 과세 수당을 기준으로 2026년 최신 요율을 적용한 급여 구간별 근로자 공제액 상세 시뮬레이션입니다.
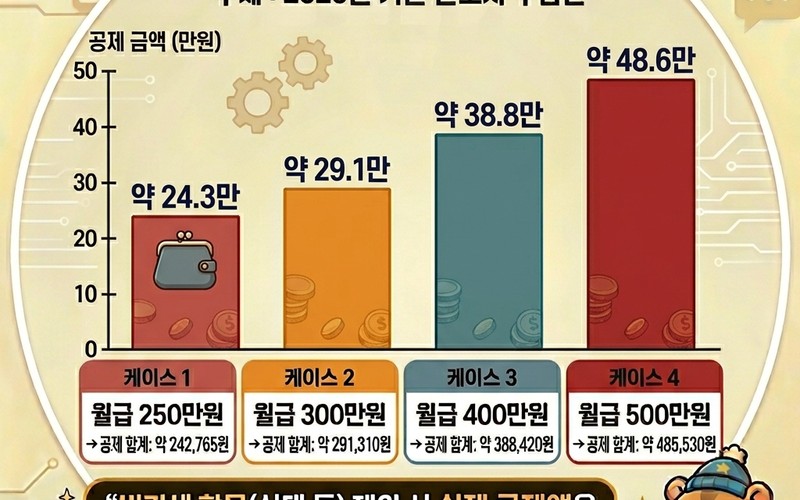
| 월 급여(세전) | 국민연금 (4.75%) | 건강보험 (3.595%) | 장기요양 (건보료 12.95% 분담) | 고용보험 (0.9%) | 4대보험 공제 합계 |
|---|---|---|---|---|---|
| 250만 원 | 118,750원 | 89,875원 | 11,640원 | 22,500원 | 약 242,765원 |
| 300만 원 | 142,500원 | 107,850원 | 13,960원 | 27,000원 | 약 291,310원 |
| 400만 원 | 190,000원 | 143,800원 | 18,620원 | 36,000원 | 약 388,420원 |
| 500만 원 | 237,500원 | 179,750원 | 23,280원 | 45,000원 | 약 485,530원 |
연봉 5,000만 원 기준 직장인은 매월 약 36만 원 수준의 4대보험료가 급여에서 원천징수되어 입금됩니다.
직장인이 꼭 챙겨야 할 보험료 절감 및 실수령액 방어 꿀팁
- 비과세 급여 항목 극대화: 식대(월 최대 20만 원), 자녀보육수당(월 최대 20만 원), 차량유지비(월 최대 20만 원) 등 법적 비과세 항목은 4대보험 부과 기준인 보수월액에서 제외되어 실제 납부액을 줄여줍니다.
- 가족 피부양자 등재 활용: 소득과 재산 요건을 충족하는 직계존비속 부모님이나 배우자를 건강보험 피부양자로 등록하면 해당 가족의 지역보험료 부담을 0원으로 만들 수 있습니다.
- 초단시간 근로 가입 예외 확인: 주 15시간 미만(월 60시간 미만) 근무자는 국민연금과 고용보험 가입 제외 대상입니다. 단, 산재보험은 근로시간과 무관하게 1인 이상 사업장 필수 가입입니다.
- 사업주 1:1 매칭 적립 혜택: 근로자가 부담하는 국민연금 4.75% 및 건강보험 3.595%는 사업주가 동일 금액(100% 매칭)을 함께 납부하여 나의 사회안전망 자산으로 적립됩니다.
매달 낸 고용보험, 실업급여 수급 기준과 신청 조건
매달 납부한 고용보험료는 퇴직 시 구직급여(실업급여) 수급 권리로 이어집니다. 2026년 기준 실업급여 지원 요건과 수급 기준은 다음과 같습니다.
| 구분 | 2026년 법정 기준 및 세부 내용 |
|---|---|
| 지원 금액 산정 기준 | 퇴직 전 평균임금의 60% 지급 |
| 1일 상한액 / 하한액 | 상한액 1일 68,100원 (월 약 204만 원) / 하한액 1일 66,048원 (월 약 198만 원) |
| 지급 기간(소정급여일수) | 퇴직 당시 연령 및 고용보험 가입 기간에 따라 최소 120일 ~ 최대 270일 |
| 필수 자격 요건 | 이직일 이전 18개월간 고용보험 통산 피보험 단위기간 180일 이상 충족 |
| 자발적 퇴사 예외 사유 | 임금체불, 직장 내 괴롭힘, 사업장 이전으로 통근 3시간 이상 소요 등 정당한 사유 객관적 입증 시 수급 가능 |
공식 계산기로 내 실수령액 정확히 조회하는 방법
공식 사이트의 모의계산기를 활용하면 비과세 항목과 회사별 공제 방식을 반영한 정확한 실수령액을 손쉽게 확인할 수 있습니다.
- 4대사회보험 정보연계센터(www.4insure.or.kr) 웹사이트 접속 후 상단 메뉴의 '4대 사회보험료 모의계산기'를 클릭합니다.
- 국민건강보험공단 홈페이지의 '보험료 계산기' 또는 근로복지공단 고용·산재보험 계산기를 함께 활용할 수 있습니다.
- 본인의 세전 월급에서 비과세 수당(식대 20만 원, 자녀보육수당 20만 원 등)을 제외한 과세 대상 보수월액을 입력합니다.
- 산출 결과에서 국민연금, 건강보험, 노인장기요양보험, 고용보험의 공제액과 사업주 부담금을 한 번에 확인합니다.
2026년 인상된 4대보험 요율은 매월 빠져나가는 금액을 늘려 부담스럽게 느껴질 수 있지만, 비과세 항목 점검과 가족 피부양자 등록을 적극적으로 활용하면 공제액을 실질적으로 줄일 수 있습니다. 본인의 정확한 월별 실수령액과 세부 공제 내역은 4대사회보험 정보연계센터(www.4insure.or.kr) 모의계산기를 통해 지금 바로 점검해 보시기 바랍니다.
본 글은 일반 생활정보 및 절약 팁을 소개하는 글이며, 이벤트 조건은 주최측 사정에 따라 변동될 수 있습니다.
댓글