3.3 계산기는 프리랜서나 아르바이트, N잡 부수입 정산 시 원천징수되는 세금과 실제 통장에 입금되는 실수령액을 즉시 계산해 주는 유용한 도구입니다.
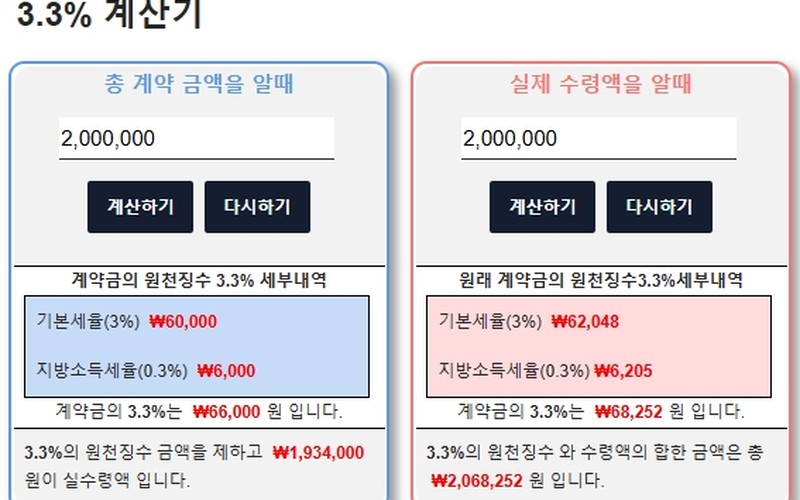
프리랜서나 일용직 근로자가 대가를 받을 때 차감되는 3.3%는 기본 사업소득세 3%에 지방소득세 0.3%(사업소득세의 10%)가 더해진 금액으로, 사전에 정확한 공제액을 알아두어야 정산 차질을 방지할 수 있습니다.
계약금액(세전)을 기준으로 세금을 뺀 실수령액을 확인하거나 반대로 손에 쥐어야 할 실수령액(세후)에 맞춰 역산하는 방법까지 핵심 계산 방식을 정리해 드립니다.
3.3% 원천징수 세율의 구성과 실수령액 계산 원리
프리랜서나 외주 용역 대금을 지급받을 때 항상 3.3%가 차감되는 이유는 소득세법상 사업소득 원천징수 규정 때문입니다.
국가에 납부하는 국세인 기본 소득세율 3%에, 해당 소득세의 10%에 해당하는 지방소득세 0.3%가 합산되어 총 3.3%가 공제됩니다.
| 구분 | 세율 | 산출 기준 |
|---|---|---|
| 기본 사업소득세 | 3.0% | 총 지급 계약금액 기준 |
| 지방소득세 | 0.3% | 사업소득세의 10% 부과 |
| 총 원천징수 세율 | 3.3% | 계약금액 합산 공제율 |
예를 들어 계약 총액이 1,000,000원인 경우 국세 30,000원과 지방소득세 3,000원을 합한 33,000원이 공제되어 최종 967,000원을 수령하게 됩니다.
사업소득 3.3%와 기타소득 8.8% 적용 대상 비교
정산 시 자신이 받는 소득이 사업소득(3.3%)인지 기타소득(8.8%)인지 명확히 구분하는 것이 중요합니다. 세법상 소득 성격에 따라 차감되는 원천징수 세율이 달라지기 때문입니다.
| 소득 항목 | 적용 세율 | 소득 판정 기준 및 특징 |
|---|---|---|
| 사업소득 | 3.3% (기본 3% + 지방세 0.3%) | 개인이 독립된 자격으로 계속적·반복적으로 행하는 사업 활동 소득 |
| 기타소득 | 8.8% (필요경비 60% 인정 기준) | 고용 관계 없이 일시적·우발적으로 발생한 강연료, 원고료, 자문료 등 소득 |
정기적인 프리랜서 계약은 주로 3.3% 사업소득으로 정산되지만, 1회성 원고 작성이나 특강의 경우 8.8% 기타소득으로 처리될 수 있으므로 정산 전 발주처의 원천징수 방식을 확인해야 합니다.
주요 3.3 계산기 무료 사이트 특징 및 기능 비교
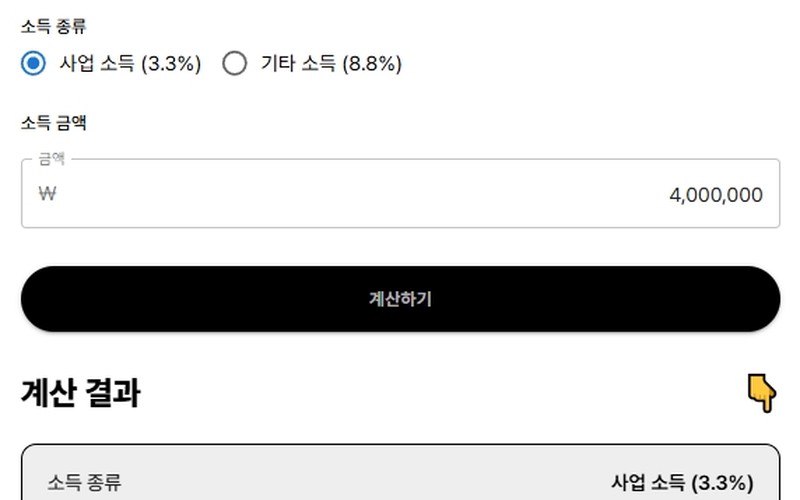
원천징수 세금 계산을 손쉽게 지원하는 대표적인 온라인 무료 계산기 플랫폼들을 활용하면 별도 수식 없이 정확한 금액을 산출할 수 있습니다.
| 플랫폼 명칭 | 제공 기능 및 주요 특징 | 적용 세무 옵션 |
|---|---|---|
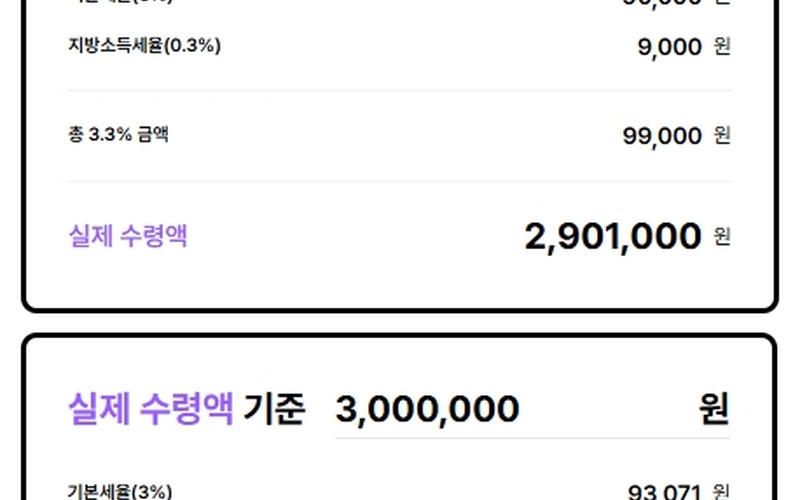
| Pluuug (플러그) | 4,000개 이상의 B2B 비즈니스 기업이 활용하는 올인원 툴로, 무료 3.3% 계산기 및 이메일 서명 생성기 지원 | 계약금액 기준 정산 / 실제 수령액 기준 역산 선택 가능 |
| K-Calculator | 프리랜서 전용 세금 원천징수 계산기로 직관적인 금액 입력 인터페이스 제공 | 사업소득 3.3% 및 기타소득 8.8% 선택 전환 지원 |
두 서비스 모두 회원가입이나 비용 결제 없이 웹 브라우저에서 바로 사용할 수 있어 부수입 정산액을 즉시 점검할 때 편리합니다.
총계약금액 정방향 계산과 실수령액 역산 활용법
3.3 계산기를 사용할 때는 알고 있는 기준 금액에 따라 입력 방식을 달리 선택해야 정확한 산출 결과를 얻을 수 있습니다.
총계약금액(세전 금액)을 이미 협의한 상태라면 정방향 계산기를 사용합니다. 계약금액을 입력창에 기입하고 계산하기를 누르면 3.3% 세금 공제액과 함께 최종 수령액이 즉시 출력됩니다.
반대로 세후 통장에 실제로 입금되어야 할 목표 수령액을 기준으로 견적을 작성해야 한다면 실수령액 기준 역산 기능을 활용해야 합니다. 수령 희망 금액을 입력하면 원천징수 3.3%가 차감되기 전 청구해야 할 총계약금액이 자동 환산됩니다.
원천징수 영수증 확인 및 5월 종합소득세 환급 안내
매월 또는 건별로 차감된 3.3% 원천징수 세액은 최종 결정세액이 아니라 국세청에 먼저 납부된 '기납부세액'입니다.

따라서 프리랜서 및 N잡러는 매년 5월 종합소득세 정기 신고 기간에 1년간의 총수입과 실제 지출한 필요경비를 신고해야 합니다. 종합소득세 산출세액이 미리 뗀 3.3% 세금보다 적을 경우 차액을 환급받을 수 있습니다.
발주사로부터 원천징수영수증을 수령하거나 홈택스 지급명세서 제출 내역을 대조하여 누락된 정산 건이 없는지 사전에 점검하는 습관이 중요합니다.
프리랜서 및 N잡 부수입 정산 시 3.3%와 8.8% 세금 공제 구조를 사전에 파악해 두면 정확한 입금액 확인과 자금 계획 수립에 큰 도움이 됩니다.
원천징수된 세금은 5월 종합소득세 신고 기간에 기납부세액으로 반영되므로, 계산기 사이트를 활용해 수령액을 미리 점검하고 꼼꼼하게 관리하시기 바랍니다.
본 글은 일반 생활정보 및 절약 팁을 소개하는 글이며, 이벤트 조건은 주최측 사정에 따라 변동될 수 있습니다.
댓글